¿Una finca “rústica” en Catastro es suelo rústico para construir?
En esta página
No necesariamente. “Rústica” o “urbana” en el Catastro es una clase fiscal que fija la Ley del Catastro (TRLCI, art. 7) y que decide qué IBI paga. Si se puede construir lo decide el plan urbanístico del ayuntamiento. Un urbanizable con ordenación detallada ya es urbano en el Catastro, y uno sin ella sigue siendo rústico si no encaja en otro supuesto del art. 7.2.
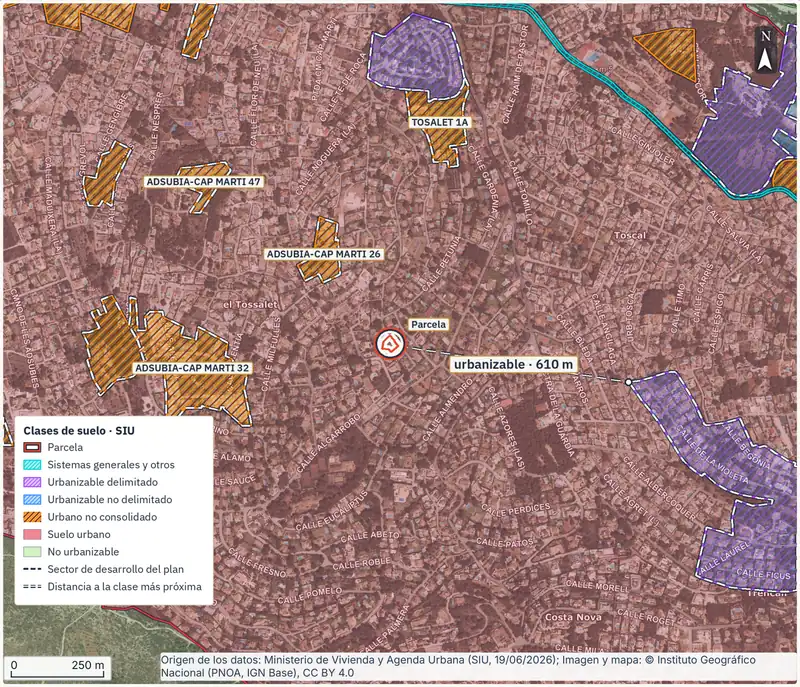

Un recibo de IBI de “rústica” no prueba que el plan proteja la finca, y uno de “urbana” no da derecho a edificar. Son dos lecturas de la misma parcela hechas con leyes distintas.
Qué se puede hacer en cada clase de suelo del plan se explica en la guía de suelo rústico, urbano y urbanizable; aquí solo tratamos la diferencia con el Catastro.
Para calcular la cuota, compare las bases y el tipo con el ejemplo de IBI rústico.
Qué es la naturaleza catastral
El Catastro es un registro administrativo del Ministerio de Hacienda que describe los inmuebles rústicos, urbanos y de características especiales (TRLCI, art. 1.1). El carácter urbano o rústico del inmueble depende de la naturaleza de su suelo (art. 7.1). Esa clase se usa después en el impuesto municipal: a efectos del IBI son rústicos y urbanos los inmuebles definidos así por las normas del Catastro (TRLRHL, art. 61.3).
Los datos del Catastro se presumen ciertos salvo prueba en contrario, pero prevalecen los pronunciamientos jurídicos del Registro de la Propiedad (TRLCI, art. 3.3). Nada de eso es una licencia ni un informe urbanístico.
En el País Vasco y Navarra, la Ley del Catastro se aplica sin perjuicio de sus regímenes forales (art. 1.2): cada territorio tiene su catastro, como se explica en la guía del catastro foral del País Vasco.
Cuándo es urbana para el Catastro
El art. 7.2 del TRLCI enumera seis supuestos. Basta uno para que el suelo sea de naturaleza urbana:
| Supuesto | Qué exige la ley | ¿Coincide con el plan? |
|---|---|---|
| a) Suelo urbano del plan | Clasificado o definido por el planeamiento como urbano, urbanizado o equivalente | Sí, por definición |
| b) Urbanizable ordenado | Urbanizable incluido en un sector o ámbito delimitado y con ordenación detallada o pormenorizada aprobada | No: el plan lo llama urbanizable |
| c) Trama de un núcleo | Integrado de forma efectiva en la trama de dotaciones y servicios de un núcleo de población | No siempre |
| d) Núcleos aislados | Ocupado por núcleos o asentamientos aislados del principal, sea cual sea su grado de concentración | No siempre |
| e) Suelo con servicios | Con los servicios urbanos de la legislación urbanística o, en su defecto, acceso rodado, agua, evacuación de aguas y electricidad | No siempre |
| f) Consolidado por la edificación | En la forma y con las características que fije la legislación urbanística | No siempre |
| Rústico | El que no encaja en ninguno de los anteriores ni forma parte de un bien de características especiales | Puede ser rústico o urbanizable en el plan |
TRLCI, art. 7.2 y 7.3, texto consolidado del BOE (última actualización publicada el 24.12.2022). El suelo que integra un bien inmueble de características especiales (presas, autopistas de peaje, centrales, art. 8) no es urbano ni rústico. Fuente: TRLCI (BOE, texto consolidado). Consultado el 12 de noviembre de 2026.
Los casos en que no coinciden
Urbanizable sin ordenación detallada. Sin ordenación detallada, y si no encaja en otro supuesto del art. 7.2, la finca sigue siendo rústica en el Catastro, pero su suelo se valora con módulos según su localización (TRLCI, DT 2ª.2), y cuando el plan aprueba ese tipo de suelo el Catastro puede revalorar los inmuebles rústicos afectados por el procedimiento simplificado (art. 30.2.h).
Urbanizable con ordenación detallada. Ya es urbana en el Catastro (art. 7.2.b) y paga IBI de urbana, aunque falten la reparcelación y las obras de urbanización. Qué cargas le tocarán al comprador lo explica la guía de parcelas en suelo urbanizable.
Casa en suelo rústico. El Catastro cuenta como construcción todo edificio unido permanentemente al suelo, aunque pueda transportarse o desmontarse (art. 7.4.a). Una vivienda en parcela rústica forma un inmueble rústico con construcción, valorado con las reglas de la DT 1ª.1. En los municipios sin valoración colectiva general posterior al 1 de enero de 2006, las construcciones en suelo rústico no indispensables para la explotación agrícola, ganadera o forestal conservan su naturaleza urbana (DT 1ª.1). Ni una cosa ni otra legaliza la casa: si es antigua, lea la guía de declaración de obra nueva por antigüedad.
Cultivo que no corresponde. La ficha rústica dice “matorral” y hay un olivar, o al revés. Los cambios de cultivo se declaran (TRLCI, art. 16.2.b), y el Ministerio de Agricultura comunica al Catastro los cambios que conoce por las solicitudes de ayudas de la PAC (art. 14.1.e).
Qué dice la ficha de una parcela rústica
La consulta libre del Catastro muestra a cualquiera la referencia, la superficie, el uso y el cultivo; el titular y el valor son datos protegidos (preguntas frecuentes del Catastro). El 12 de noviembre de 2026 consultamos el servicio oficial de consulta del Catastro para el polígono 1, parcela 1 de Orgaz (Toledo):
Orgaz (Toledo), polígono 1, parcela 1 (paraje Villaverde)
Clase “RU” (rústico), referencia 45125A001000010000WQ, uso “Agrario”, 2.156 m² de suelo en una sola subparcela de pastos. La respuesta no dice nada de la clase urbanística: para eso hay que ir al plan de Orgaz o al SIU.
El código “RU” o “UR” es la naturaleza catastral; la clase de cultivo entra en el valor (TRLCI, art. 12.3). Ninguno de los dos campos dice qué permite el plan. Para encontrar una parcela por polígono y parcela, siga la guía de búsqueda de fincas rústicas en el Catastro.
Qué cambia para construir
Nada. El plan general y la ley urbanística de su comunidad deciden la clase del suelo y lo que admite; el ayuntamiento los aplica al conceder o denegar la licencia. Lea la clase del plan en el visor de su comunidad o en el visor SIU del Ministerio, y pida por escrito al ayuntamiento un informe urbanístico o una cédula antes de pagar señal. Qué se puede edificar en cada clase está en la guía qué se puede construir en un terreno.
Qué cambia en los impuestos
IBI. La clase catastral decide qué tipo de gravamen se aplica. Lo que sigue es el régimen común: en el País Vasco y Navarra los tributos locales tienen normas forales propias (TRLRHL, art. 1.2). El art. 72.1 fija los límites generales y el ayuntamiento, el tipo exacto en su ordenanza fiscal. Hay dos salidas de esos límites: los incrementos del art. 72.3 y, en municipios donde entran en vigor nuevos valores de una valoración colectiva de carácter general, tipos reducidos durante un máximo de seis años, no inferiores al 0,1 % en urbanos ni al 0,075 % en rústicos (art. 72.5).
La cuota es la base liquidable por el tipo (TRLRHL, art. 71.1), y la base liquidable es el valor catastral menos la reducción legal, cuando procede (arts. 65 y 66).
La misma parcela, antes y después de pasar a urbana
Una parcela tiene 4.000 euros de base liquidable como rústica. Con el tipo mínimo de rústicos (0,3 %), paga 12 euros al año. Tras aprobarse la ordenación detallada de su sector pasa a urbana, y suponga una base liquidable de 80.000 euros: con el tipo mínimo de urbanos (0,4 %) paga 320 euros. El ejemplo supone que el municipio no aplica tipos reducidos del art. 72.5; los tipos de su municipio pueden ser mayores o, en ese caso, menores.
Plusvalía municipal. No tributa el incremento de valor de los terrenos rústicos a efectos del IBI, pero sí el de los que deban tener la consideración de urbanos, aunque el Catastro no los recoja así (TRLRHL, art. 104.2). Cómo se calcula y cuándo se paga ese impuesto está en la guía de la plusvalía municipal en suelo rústico.
Cómo corregir la ficha
La clase no se cambia con el 900D El cambio de naturaleza no figura entre los hechos que declara el titular (TRLCI, art. 16.2). Cuando cambia el plan, lo incorpora el propio Catastro en los procedimientos de valoración colectiva, con efectos el 1 de enero que fijan los arts. 29.5 y 30.3. Contra los valores notificados en un procedimiento general o parcial cabe recurso de reposición o reclamación económico-administrativa en un mes desde el día siguiente a la notificación (art. 29.7). Si cree que la clase es errónea, comuníquelo con el informe urbanístico (subsanación de discrepancias, art. 18.1).
El titular sí declara construcciones, demoliciones, cambios de uso y de cultivo, segregaciones y la compra (TRLCI, art. 16.2). El modelo es el 900D (Orden HAC/1293/2018, art. 1), con la documentación de cada caso: para un cambio de cultivo, el documento que acredite la alteración y su fecha y, si solo afecta a parte de la parcela, un plano sobre la cartografía catastral (art. 4.7).
Si el error es del propio Catastro y no de una falta de declaración, el Catastro puede abrir de oficio la subsanación de discrepancias, con 15 días para alegar y seis meses para resolver (TRLCI, art. 18.1). La superficie y la forma también pueden corregirse ante notario al firmar la escritura (art. 18.2).
Qué hacer, en orden
- Lea la ficha catastral. Sede Electrónica del Catastro, consulta libre por referencia o por polígono y parcela. Anote clase, uso, cultivos y construcciones. Sin tasa (TRLCI, art. 62.2); unos minutos.
- Lea la clase del plan. Visor SIU del Ministerio o visor urbanístico de su comunidad, en internet. La consulta lleva unos minutos.
- Pida informe urbanístico al ayuntamiento con la referencia catastral y un plano. Tasa y plazo de respuesta: los de su ayuntamiento y su comunidad; pregúntelos al presentarlo.
- Pida al vendedor el último recibo del IBI y compare la clase con la ficha. Un día.
- Pida la certificación catastral descriptiva y gráfica si la necesita para la escritura: sin tasa por la Sede Electrónica (TRLCI, art. 62.2) y 17,97 euros en una Gerencia (tasas vigentes en noviembre de 2026). Por la Sede se obtiene al momento.
- Tras la compra, declare lo que no consta (casa, cultivo, uso) con el 900D en dos meses desde el día siguiente al hecho; para la compra no hace falta si el notario o el registrador ya lo comunicaron al Catastro (preguntas frecuentes del Catastro).
- Sabe la clase catastral (RU o UR) y la clase y categoría del plan, y por qué difieren.
- El ayuntamiento le ha contestado por escrito qué admite el plan en esa parcela.
- Las construcciones de la finca figuran en el Catastro o sabe que tendrá que declararlas.
- Conoce el IBI del último año y el tipo de la ordenanza de ese municipio.
- Si el sector es urbanizable, sabe si ya tiene ordenación detallada.
Si duda entre lo que dice el recibo y lo que dice el plan, puede encargar el informe de la parcela por su referencia catastral y llevar ambas lecturas al ayuntamiento.
Preguntas frecuentes
Mi recibo del IBI dice urbana. ¿Puedo construir una casa?
No por eso. La clase urbana del Catastro puede venir del plan, pero también de los servicios del terreno o de un núcleo aislado (TRLCI, art. 7.2). Lo que puede edificar lo dice el plan, y debe confirmarlo el ayuntamiento por escrito.
¿Por qué pago IBI de urbana si el plan dice urbanizable?
Porque el Catastro considera urbano el suelo urbanizable incluido en un sector con ordenación detallada aprobada (TRLCI, art. 7.2.b). Si el sector no tiene esa ordenación, la finca sigue siendo rústica, salvo que encaje en otro supuesto del art. 7.2 (por ejemplo, que tenga los servicios urbanos).
Tengo una casa en suelo rústico. ¿Paga IBI de rústica o de urbana?
El inmueble es rústico con construcción, y el suelo ocupado y la casa se valoran con las reglas de la DT 1ª del TRLCI. En municipios sin valoración colectiva general posterior al 1 de enero de 2006, la construcción no indispensable para la explotación agraria conserva su naturaleza urbana. Que la casa figure en el Catastro no la legaliza.
¿Puedo pedir que mi finca pase de urbana a rústica?
El 900D no sirve para eso: el cambio de naturaleza no está entre los hechos que se declaran (TRLCI, art. 16.2). Lo incorpora el Catastro en la valoración colectiva (arts. 29 y 30), y si cree que hay un error puede comunicarlo para que abra de oficio la subsanación de discrepancias (art. 18.1). Construcciones, demoliciones o cambios de cultivo sí se declaran con el 900D.
¿Cuánto tiempo tengo para declarar un cambio en el Catastro?
Dos meses desde el día siguiente al hecho: fin de la obra, autorización del cambio de uso o fecha de la escritura (RD 417/2006, art. 28.2).
Siga leyendo
Compruébelo en su parcela
Marque la parcela en el mapa y confirme la referencia catastral: el informe reúne sobre ella los datos públicos y los mapas oficiales, cada uno con su fuente y su fecha. No sustituye la nota simple, al notario ni al asesor fiscal. 29 € IVA incluido.