¿Qué es la declaración de obra nueva por antigüedad y sirve para legalizar una casa?
En esta página
Es la escritura con la que se inscribe en el Registro de la Propiedad una construcción terminada sin aportar licencia, cuando ya ha vencido el plazo para ordenar su demolición (texto refundido de la Ley de Suelo, art. 28.4). No la legaliza. El plazo lo fija la ley urbanística de cada comunidad autónoma y en ciertos suelos no existe.
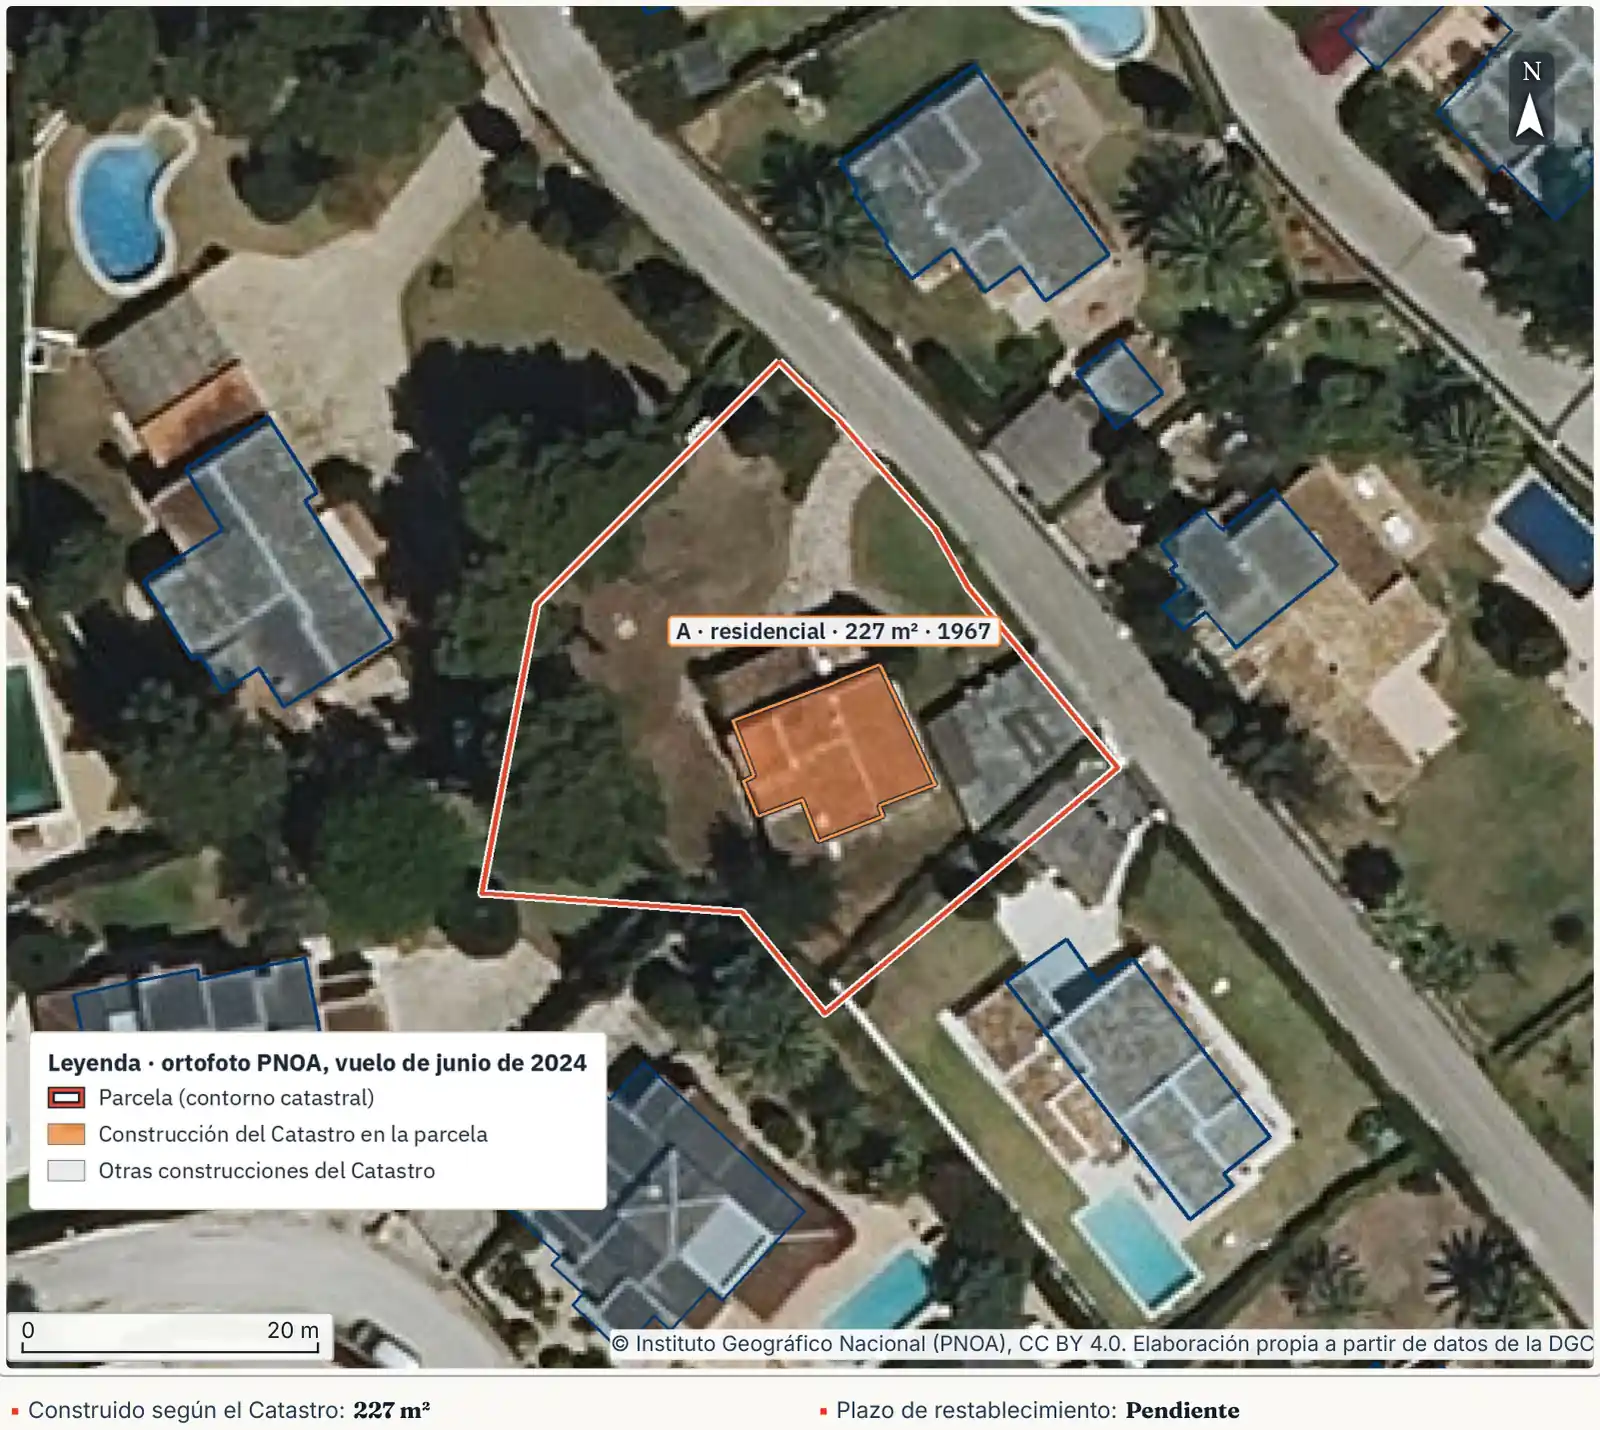

Una casa de campo figura en el Catastro, pero la nota simple solo describe un terreno y el dueño no tiene licencia. Para ese caso, el texto refundido de la Ley de Suelo y Rehabilitación Urbana (TRLSRU, Real Decreto Legislativo 7/2015) prevé una vía propia, que el Registro aplica con el Real Decreto 1093/1997.
Esta página trata de la escritura y de su inscripción. El riesgo de comprar una vivienda sin papeles está en la guía de la casa ilegal en terreno rústico.
Vea también legalización y pruebas de antigüedad.
Dos vías para inscribir una construcción
La vía ordinaria exige el permiso. La de antigüedad lo sustituye por la prueba de la fecha.
| Vía ordinaria (art. 28.1) | Vía por antigüedad (art. 28.4) | |
|---|---|---|
| Cuándo se usa | Obra con el acto de conformidad, aprobación o autorización administrativa que requiera | Obra respecto de la que ya no procede la demolición por haber transcurrido los plazos de prescripción |
| Qué se aporta | El acto administrativo, certificado técnico de que la obra se ajusta al proyecto y, si está terminada, los documentos de entrega a los usuarios y de uso y eficiencia energética | Uno de los cuatro documentos del art. 28.4.a, con la terminación en fecha determinada y descripción coincidente con el título |
| Qué comprueba el Registro | Que constan esos documentos (art. 28.2) | Los cuatro filtros del esquema siguiente |
| Qué queda en el Registro | La obra, con la licencia testimoniada en la escritura (RD 1093/1997, art. 48.1) | La obra, la mención de que se ha notificado al ayuntamiento y, si se inscribió sin certificación municipal, la nota marginal de situación urbanística que este debe ordenar |
El técnico competente puede ser el autor del proyecto, el director de la obra, el técnico municipal o cualquier otro cuyo colegio profesional certifique que tiene facultades suficientes (RD 1093/1997, art. 50). Fuentes: TRLSRU, art. 28; RD 1093/1997, arts. 45 a 55. Consultado el 12 de noviembre de 2026.
En ambas vías, la porción de suelo ocupada por la edificación debe identificarse con sus coordenadas geográficas (Ley Hipotecaria, art. 202); véase la guía de coordenadas georreferenciadas.
Qué comprueba el registrador
El certificado del técnico puede incorporarse a la escritura con firma legitimada por notario, o el técnico puede comparecer en la firma (RD 1093/1997, art. 49). Con la escritura presentada, el registrador aplica cuatro filtros.
El Registro no revisa si la casa cumple el plan. La Dirección General de Seguridad Jurídica y Fe Pública (DGSJFP), que resuelve los recursos contra los registradores, lo resumió en un caso de Cullera (Valencia): «no compete al registrador velar por el cumplimiento de la legalidad urbanística. Dicha competencia corresponde a la administración urbanística» (Resolución de 1 de abril de 2025).
El caso de Cullera
Una vivienda en suelo no urbanizable se amplió de 32 a 111,62 metros cuadrados en 2007. El ayuntamiento ordenó demoler la ampliación en 2011, pero la orden «no fue notificada por el Ayuntamiento al Registro». La escritura se firmó el 6 de junio de 2019 y la registradora la suspendió en 2019, en 2020 y tras una escritura complementaria de 2024. La DGSJFP revocó la última calificación porque la orden y la infracción habían prescrito, y tomó como ley aplicable al plazo la vigente al terminar la obra.
El registrador debe hacer constar la notificación al ayuntamiento en la inscripción y en la publicidad que expida (art. 28.4.b): si la nota simple la menciona, pregunte si la casa entró por antigüedad. Cullera muestra además que un Registro sin anotaciones no prueba que no haya expediente municipal, y que una inscripción discutida puede tardar años: de la escritura a la resolución pasaron casi seis.
El plazo depende de la comunidad autónoma
El art. 28.4 no da ningún plazo. Cada ley autonómica fija el suyo, dice desde cuándo corre y señala los suelos donde la Administración puede actuar siempre. Tres ejemplos:
| Comunidad | Plazo y desde cuándo corre | Sin límite de plazo | Norma |
|---|---|---|---|
| Andalucía | Seis años desde la completa terminación o, si es posterior, desde la aparición de signos externos que permitan conocer los actos. En un uso, desde los signos externos de su efectiva implantación. El mismo plazo rige en suelo rústico de especial protección por legislación sectorial, sin perjuicio de los plazos de esa legislación | Dominio público y servidumbres de protección; suelo rústico preservado con riesgos ciertos de desprendimientos, corrimientos, inundaciones o similares, mientras subsistan; suelo rústico en zona de influencia del litoral; bienes inscritos individualmente en el Catálogo General del Patrimonio Histórico; zonas verdes y espacios libres; parcelaciones urbanísticas en suelo rústico, con la salvedad de la letra f | LISTA, art. 153.1 y 153.2 |
| Comunidad de Madrid | Seis años desde la total terminación de las obras; quince en suelo no urbanizable de protección | Viales, zonas verdes, espacios libres y dominio público delimitado con arreglo a su legislación sectorial | Ley 9/2001, arts. 195.1 y 200.1 |
| Comunitat Valenciana | Quince años desde la total terminación de las obras o desde que cesen los usos | Suelo no urbanizable; zonas verdes, viales, espacios libres o usos dotacionales públicos; dominio público; Inventario General del Patrimonio Cultural Valenciano | TRLOTUP, art. 255.1 y 255.5 |
En la Comunitat Valenciana se aplica el plazo de la ley en vigor en la fecha en que finalizó la actuación (art. 255.6). La redacción madrileña citada rige desde el 28.12.2024: para obras terminadas antes, consulte la redacción anterior. Fuentes: LISTA (Andalucía), art. 153; Ley 9/2001 (Madrid), arts. 195 y 200; TRLOTUP (Comunitat Valenciana), art. 255. Consultado el 12 de noviembre de 2026.
Los casos andaluz y valenciano se desarrollan en las guías de la caseta de aperos y del suelo no urbanizable valenciano.
Cada ampliación tiene su fecha. Una casa de 1990 con un porche cerrado en 2021 necesita que el plazo haya vencido también para el porche. Si la descripción del certificado no coincide con la realidad, el registrador suspende, o se inscribe algo distinto de lo que usted compra.
Cómo se prueba la fecha
La consulta de datos no protegidos de la Sede Electrónica del Catastro muestra un único «Año construcción» por inmueble y una tabla de construcciones con destino y superficie, sin fecha para cada una. Advierte que «no es una certificación catastral». La que admite la ley es la certificación catastral descriptiva y gráfica, que se incorpora a la escritura (Ley del Catastro Inmobiliario, art. 3.2). Los datos catastrales se presumen ciertos «salvo prueba en contrario» (art. 3.3).
Fotografía aérea: los vuelos del IGN
Cuando el Catastro no recoge una ampliación o da un año dudoso, queda el certificado de un técnico, que puede apoyarse en fotografía aérea. En Cullera, el arquitecto aportó una ortofoto de 2008. El Instituto Geográfico Nacional (IGN) publica en un mismo servicio los vuelos históricos y las ortofotos anuales del PNOA:
Una casa visible en el vuelo de 1997–2003 y ausente en el de 1981–1986 queda fechada entre ambos.
Lo que la inscripción no cambia
La obra inscrita por antigüedad sigue en la situación urbanística que tenía. El art. 28.4.c obliga al ayuntamiento, cuando no certificó él mismo, a dictar una resolución para que conste en el Registro «la concreta situación urbanística de la misma, con la delimitación de su contenido e indicación expresa de las limitaciones que imponga al propietario».
Qué limitaciones son depende de cada comunidad. En la valenciana, el transcurso del plazo «no conllevará la legalización de las obras» y, mientras persista la vulneración, «no podrán llevarse a cabo obras de reforma, ampliación o consolidación de lo ilegalmente construido» (TRLOTUP, art. 256).
Si el ayuntamiento no dicta esa resolución y el comprador de buena fe sufre un perjuicio económico, la Administración debe indemnizarlo (art. 28.4.c). Es una vía de reclamación, no una garantía: lea la nota marginal antes de pagar. Pida la nota simple y, si la nota marginal no aparece, un informe urbanístico del ayuntamiento.
Cuánto cuesta la escritura
La escritura de obra nueva tributa por actos jurídicos documentados (AJD). La base es «el valor real de coste de la obra nueva que se declare» (Reglamento del impuesto, art. 70.1), no el valor de mercado de la casa. El tipo lo aprueba cada comunidad autónoma; si no lo ha hecho, se aplica el 0,50 % (texto refundido del impuesto, art. 31.2). En Andalucía el tipo general es del 1,2 % (Ley 5/2021, art. 49). Lo paga quien pide la escritura o aquel en cuyo interés se expide (art. 29): en la práctica, el dueño que declara la obra. Los impuestos de la compraventa posterior van aparte y están en la guía de gastos de compra.
Una casa con 90.000 euros de coste de obra
El dueño declara una vivienda cuyo coste de construcción se valora en 90.000 euros. En Andalucía paga 1.080 euros de AJD (90.000 × 1,2 %). Con el tipo estatal supletorio del 0,50 % serían 450 euros. A eso se suman los honorarios del técnico, el notario y el Registro: pida presupuesto.
Según la tabla de tasas que publica la Dirección General del Catastro (consultada el 12.11.2026), la certificación catastral descriptiva y gráfica de un solo inmueble cuesta 17,97 euros por documento, y se suman 45,28 euros por documento si incorpora datos referidos a más de cinco años antes de la solicitud (Ley del Catastro Inmobiliario, art. 66.2). No está sujeta a la tasa cuando se obtiene directamente por medios telemáticos (art. 62.2).
Qué hacer, en orden
- Feche la obra y cada ampliación. Un técnico competente compara la casa con el Catastro y las ortofotos del IGN y emite el certificado.
- Pregunte al ayuntamiento. Pida por escrito, en urbanismo, la clasificación del suelo, si hay expediente de disciplina abierto o resuelto y qué plazo aplica.
- Firme la escritura en la notaría, con el certificado y las coordenadas de la superficie ocupada.
- Presente el AJD en la agencia tributaria de la comunidad autónoma. El reglamento estatal da treinta días hábiles desde la escritura (art. 102.1); confirme el plazo en su comunidad.
- Lleve la escritura al Registro de la Propiedad. Por regla general, el registrador tiene quince días desde el asiento de presentación para inscribir. Si el título se retiró, tenía defectos subsanables o había pendiente otro presentado antes, los quince días cuentan desde la devolución, la subsanación o la inscripción del anterior. Por razones extraordinarias y a petición del registrador, la Dirección General puede ampliar el plazo hasta quince días más (Ley Hipotecaria, art. 18).
- Vuelva a pedir nota simple meses después, para ver si consta la nota marginal. La ley no fija plazo al ayuntamiento.
- La nota simple describe la casa que ha visitado: plantas, superficie construida y anexos.
- Tiene la escritura de obra nueva y el certificado que se incorporó, con su fecha.
- Sabe qué plazo aplica en esa comunidad y en esa clase de suelo, y que no es un suelo sin plazo.
- El ayuntamiento ha contestado por escrito si hay expediente de disciplina, aunque el Registro no lo refleje.
- Ha leído la nota marginal de situación urbanística o ha pedido al ayuntamiento que la dicte.
- Las arras le permiten recuperar la señal si la respuesta municipal es mala.
Si va a comprar, encargue el informe de la parcela por su referencia catastral y lleve sus datos al técnico y al ayuntamiento.
Preguntas frecuentes
¿Una casa inscrita por antigüedad es legal?
No por estar inscrita. La inscripción prueba que el Registro admitió la escritura porque ya no cabía ordenar la demolición (TRLSRU, artículo 28.4). La situación urbanística y sus limitaciones las fija el ayuntamiento y deben constar por nota marginal cuando la obra se inscribió sin certificado municipal.
¿Cuántos años tienen que pasar para declarar una obra nueva antigua?
Depende de la comunidad autónoma y de la clase de suelo. Seis años en Andalucía desde la completa terminación o, si es posterior, desde los signos externos (LISTA, artículo 153.1), y quince en la Comunitat Valenciana desde la total terminación (TRLOTUP, artículo 255.1). Ambas leyes excluyen suelos donde no hay plazo, como el no urbanizable valenciano o el dominio público.
¿Sirve el Catastro para probar la antigüedad?
Sirve la certificación catastral descriptiva y gráfica si recoge la terminación en fecha determinada y describe la obra igual que la escritura (artículo 28.4.a). La consulta de datos no protegidos de la Sede no es una certificación. Si el Catastro no refleja una ampliación, hace falta otra prueba, como el certificado de un técnico.
¿Qué impuestos paga la escritura de obra nueva antigua?
Actos jurídicos documentados sobre el coste de la obra declarada (Reglamento del impuesto, artículo 70.1), al tipo de la comunidad autónoma: el 1,2 por ciento en Andalucía, y el 0,50 por ciento donde la comunidad no haya aprobado otro. La compraventa posterior de la casa tributa aparte.
¿Puedo reformar o ampliar una casa inscrita por antigüedad?
Solo lo que permita su situación urbanística, que no depende del Registro. En la Comunitat Valenciana, mientras persista la vulneración no caben obras de reforma, ampliación o consolidación (TRLOTUP, artículo 256). Pregunte al ayuntamiento por la obra concreta antes de comprar.
¿Qué pasa si el ayuntamiento no pone la nota marginal?
La casa sigue inscrita y la ley no fija un plazo para la nota. Si esa omisión causa un perjuicio económico a quien compró de buena fe, la Administración competente debe indemnizarlo (TRLSRU, artículo 28.4.c). Pida antes de las arras la respuesta municipal por escrito.
Siga leyendo
Compruébelo en su parcela
Marque la parcela en el mapa y confirme la referencia catastral: el informe reúne sobre ella los datos públicos y los mapas oficiales, cada uno con su fuente y su fecha. No sustituye la nota simple, al notario ni al asesor fiscal. 29 € IVA incluido.