¿Qué es el valor de referencia del Catastro y cómo consultarlo?
En esta página
Es el valor que la Dirección General del Catastro asigna cada año a un inmueble a partir de las compraventas ante notario. Es la base mínima del ITP y del impuesto de sucesiones y donaciones: si el precio o el valor declarado son mayores, se paga sobre el mayor. Sus informes no cubren el País Vasco ni Navarra. Se consulta gratis en la Sede del Catastro con DNI o NIE, certificado o Cl@ve.
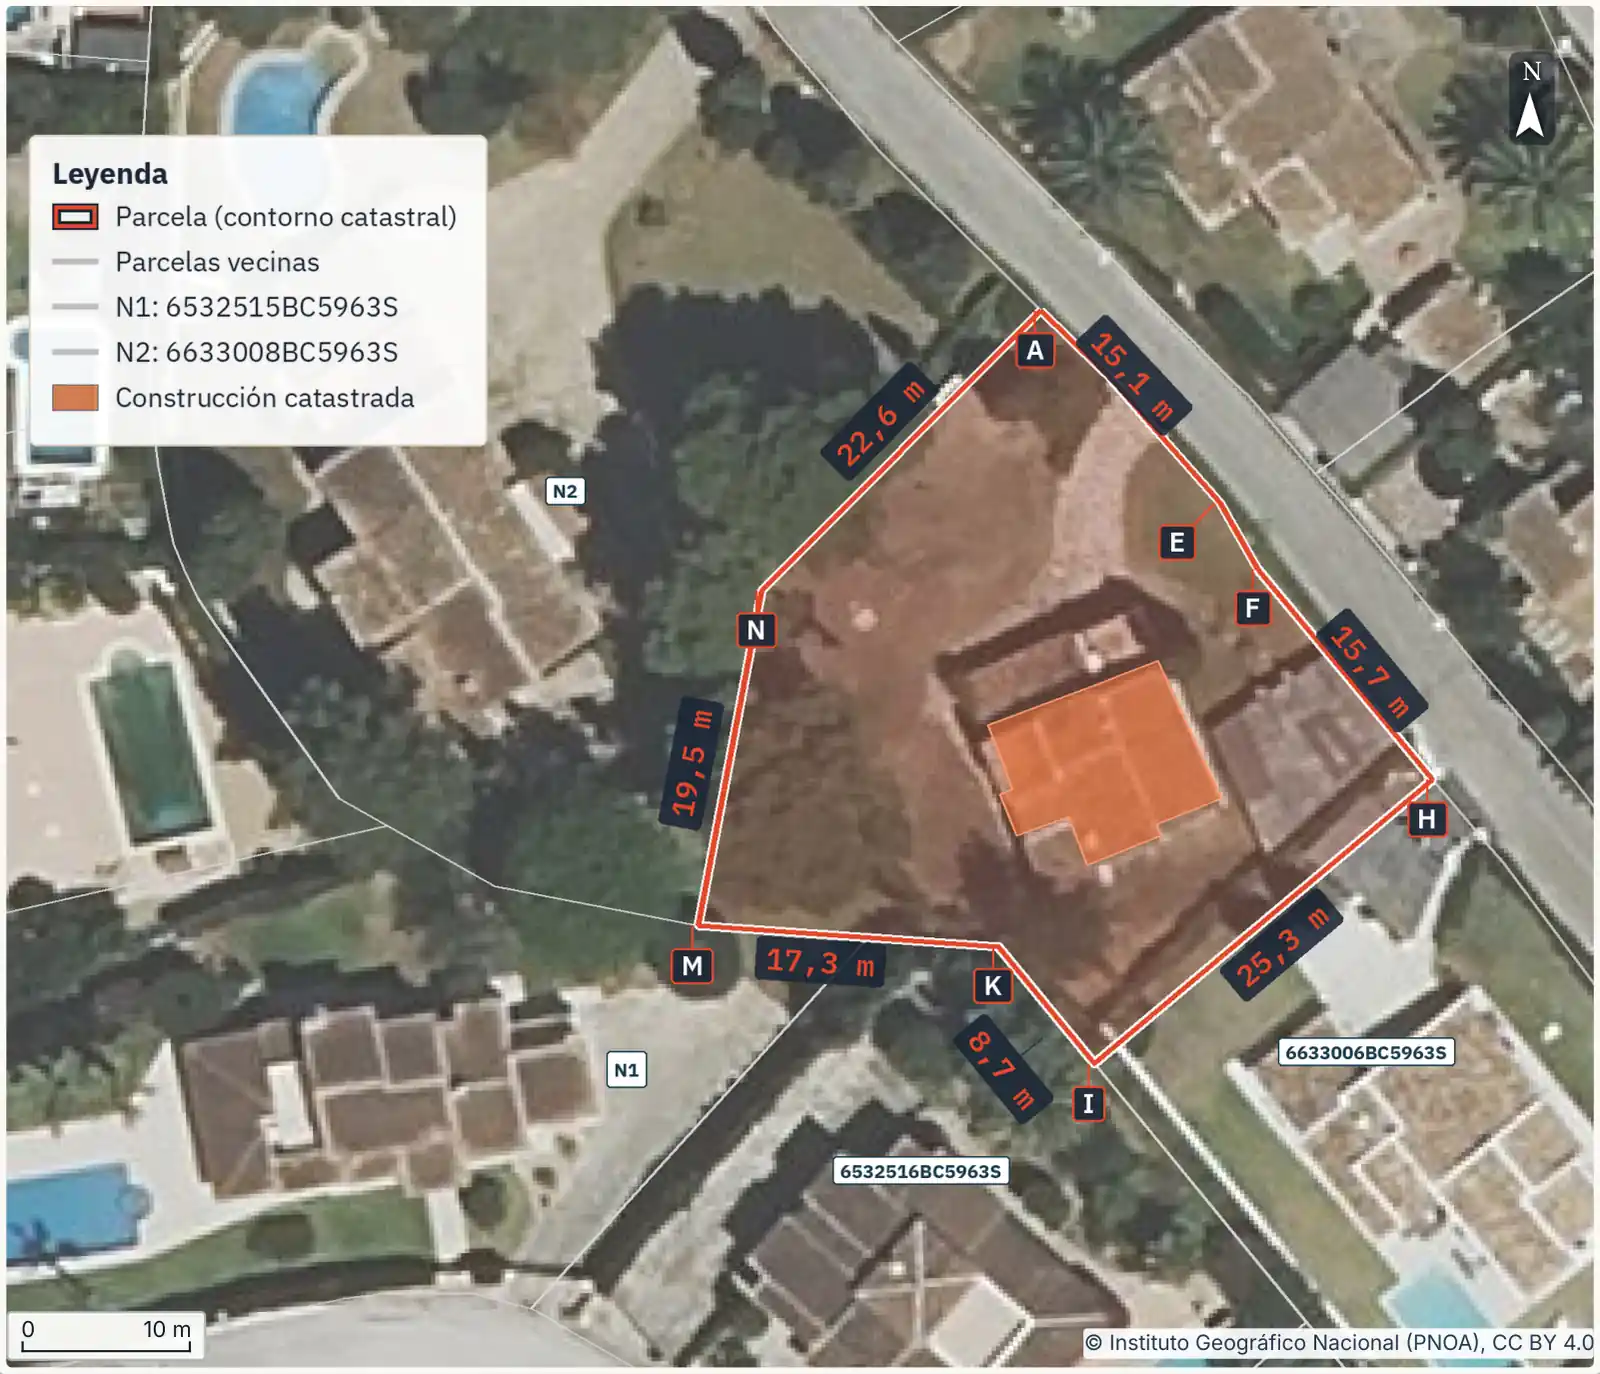

El valor de referencia decide cuánto ITP paga quien compra una casa o una parcela a un particular, aunque el precio de la escritura sea menor. Conviene consultarlo antes de firmar las arras, con la referencia catastral de cada finca. Los informes de mercado del Catastro excluyen el País Vasco y Navarra.
Si la venta lleva IVA en lugar de ITP, lo explica la guía de IVA o ITP al comprar un terreno.
Qué es y de dónde sale
La Dirección General del Catastro lo determina "de forma objetiva y con el límite del valor de mercado", a partir del análisis de los precios que comunican los notarios y demás fedatarios en las compraventas (TRLCI, disposición final tercera). Forma parte de la descripción catastral del inmueble, junto a la superficie, el uso o el valor catastral (art. 3.1). La Ley 11/2021, en vigor desde el 11 de julio de 2021, lo convirtió en la base del ITP y del impuesto de sucesiones y donaciones, y el Catastro lo publica en su Sede desde el 1 de enero de 2022.
El cálculo empieza en el informe anual del mercado inmobiliario. Para los valores de 2026, el informe urbano analizó 1.194.648 compraventas de viviendas y 495.928 de plazas de garaje firmadas entre el 1 de abril de 2023 y el 31 de marzo de 2025. Con esos precios el Catastro divide el territorio en ámbitos homogéneos y asigna a cada uno un módulo de valor medio. Después lo ajusta a cada inmueble: en los urbanos, por categoría, antigüedad y estado de conservación; en los rústicos, por coeficientes de localización, agronómicos y socioeconómicos.
Al final aplica un factor de minoración de 0,9, igual para urbanos y rústicos, para que el valor de referencia no supere el de mercado (Orden HFP/1104/2021, arts. 1 y 2).
Valor de referencia y valor catastral
| Valor catastral | Valor de referencia | |
|---|---|---|
| Para qué sirve | Base del IBI y de otros impuestos que lo usan | Base del ITP y AJD y del impuesto de sucesiones y donaciones |
| Cómo cambia | Leyes de Presupuestos y valoraciones colectivas | Cada año, a la vez en todos los municipios |
| Publicidad | Dato protegido, no se publica | Se publica en la Sede del Catastro |
| Efecto en el IBI | Es su base | Ninguno: no modifica el valor catastral |
| Cómo se discute | Procedimientos catastrales | Al tributar, contra la autoliquidación o la liquidación |
Comparación de las dos cifras que figuran en la descripción catastral. Fuente: preguntas frecuentes del Catastro y textos consolidados del BOE. Fuentes: Catastro, preguntas frecuentes; RDLeg 1/2004, TRLCI. Consultado el 12 de noviembre de 2026.
Cómo se calcula el impuesto con él
El artículo 10.2 del texto refundido del ITP fija tres situaciones. Si el inmueble tiene valor de referencia y ni el precio ni el valor declarado lo superan, la base es el valor de referencia. Si alguno de los dos es mayor, la base es la mayor de esas cifras. Si no existe valor de referencia o el Catastro no puede certificarlo, la base es el mayor entre valor declarado, precio y valor de mercado, "sin perjuicio de la comprobación administrativa". El tipo que se aplica a esa base lo fija cada comunidad y está en la guía del ITP por comunidades.
Cuenta el valor de la fecha del devengo, que en una compraventa es el día en que se realiza el contrato (art. 49.1.a). Cuando la base es el valor de referencia o una cifra superior, Hacienda no puede abrir una comprobación de valores del inmueble (art. 46.1).
Parcela rústica sin construcciones pagada por debajo del valor de referencia
Usted compra a un particular una parcela de olivar por 30.000 euros y la Sede le da un valor de referencia de 36.000 euros a la fecha del contrato. La base es 36.000 euros. Con un tipo hipotético del 7 %, el ITP es de 2.520 euros; calculado sobre el precio serían 2.100, así que el presupuesto se queda corto en 420 euros. Si el precio fuera de 40.000 euros, la base sería el precio y el impuesto, 2.800.
Herencias y donaciones
En una herencia o una donación el cálculo cambia en un punto: no existe precio, así que la base es el valor de referencia a la fecha del devengo o el valor declarado, si es superior (Ley 29/1987, art. 9.3). En una herencia, ese día es el del fallecimiento (art. 24.1).
Dónde consultarlo en la Sede del Catastro
El valor de referencia no es un dato personal y puede consultarse de forma permanente en la Sede (TRLCI, disposición final tercera). Para 2026, la Sede ofrece la consulta, los mapas de valores y los informes de mercado publicados el 9 de octubre de 2025; los de 2027 salieron el 25 de septiembre de 2026.
- Busque la referencia catastral de cada finca en la nota simple, el recibo del IBI o la escritura del vendedor. Quién: usted. Coste: nada. Tiempo: unos minutos.
- Entre en la Sede del Catastro, apartado de valor de referencia, y elija el ejercicio del año en que firmará. Acceso con los datos del DNI o NIE y su número de soporte, con certificado digital o con Cl@ve. Quién: usted o su gestor. Coste: sin tasa por medios telemáticos (TRLCI, art. 62.2). Tiempo: unos minutos.
- Pida el certificado del valor de referencia a la fecha del contrato. El titular catastral puede obtener además un certificado de motivación con todos los elementos del cálculo. Quién: el vendedor, si usted necesita la motivación antes de la compra. Coste: sin tasa en la Sede. Tiempo: en el momento.
- Si no tiene medios electrónicos, llame a la Línea Directa del Catastro (91 387 45 50 o 902 37 36 35) o pida cita en la Gerencia. Quién: usted. Coste: la llamada; el certificado expedido en la Gerencia lleva la tasa de acreditación catastral, que paga quien lo solicita. Tiempo: la norma no fija plazo; depende de la cita disponible.
Fincas rústicas: con o sin construcciones
El régimen transitorio de la ley del Catastro da directrices de cálculo para dos grupos: los inmuebles urbanos y los "inmuebles rústicos sin construcciones" (TRLCI, disposición transitoria novena). Las resoluciones anuales se aprueban para esos dos grupos, y el Catastro explica que no hay valor de referencia para los inmuebles que no estén dentro de su ámbito de aplicación.
Para el suelo rústico sin construcciones, el informe de 2025 divide el territorio en 233 ámbitos homogéneos y clasifica los cultivos en 27 agrupaciones (secano, regadío, olivar, viñedo, pastos, monte). En cada ámbito el mapa de valores da un precio medio en euros por hectárea para cada agrupación. El valor de su parcela depende, por tanto, del cultivo que conste en el Catastro.
El mismo informe deja fuera del análisis los inmuebles "en los que existe al menos una construcción, con independencia de su uso y de su superficie": 16.434 ventas en el primer filtro y 6.143 más en la revisión de las gerencias.
Si compra una casa de campo o una finca con nave, compruebe en la Sede si tiene valor de referencia ese año. Si no lo tiene, la base será el mayor entre valor declarado, precio y valor de mercado, y Hacienda podrá comprobarlo (RDLeg 1/1993, arts. 10.2 y 46). Lo mismo vale si el cultivo que consta en el Catastro ya no es el real: corríjalo con el procedimiento catastral, que es independiente del impuesto.
Si el valor le parece alto
El valor de referencia "solo se podrá impugnar" al tributar: al recurrir la liquidación de Hacienda o al pedir la rectificación de su autoliquidación (RDLeg 1/1993, art. 10.3). Puede autoliquidar con ese valor y después pedir la rectificación alegando que perjudica sus intereses legítimos, salvo durante una comprobación o investigación de ese impuesto, en la que se alega dentro del procedimiento (RD 1065/2007, art. 126.2). Hacienda resuelve "previo informe preceptivo y vinculante" de la Dirección General del Catastro, que ratifica o corrige el valor a la vista de lo aportado (art. 10.4).
Plazos para impugnarlo
| Vía | Cuándo | Plazo | Norma y artículo |
|---|---|---|---|
| Solicitud de rectificación de la autoliquidación | Ya ha presentado la autoliquidación con el valor de referencia. No cabe mientras se tramite una comprobación o investigación que incluya ese impuesto: en ella presente alegaciones y documentos. Tras una liquidación provisional, solo por un motivo distinto del que esta regularizó | Antes de la liquidación definitiva o, en su defecto, antes de que prescriba el derecho a liquidar o a pedir la devolución (cuatro años); Hacienda resuelve en seis meses o se entiende desestimada | RD 1065/2007, arts. 126.2, 126.3 y 128.4; LGT, art. 66 |
| Recurso de reposición | Hacienda le notifica una liquidación | Un mes desde el día siguiente a la notificación | LGT, art. 223.1 |
| Reclamación económico-administrativa | Contra la liquidación, ante el Tribunal Económico-Administrativo Regional | Un mes desde el día siguiente a la notificación | LGT, art. 235.1 |
| Recurso contra la resolución anual del Catastro | Contra los criterios del año, no contra su finca | Un mes desde su publicación; ante el TEAC o, antes, en reposición ante el Catastro, no ambos a la vez | TRLCI, disposición final tercera |
Plazos de la Ley General Tributaria (texto consolidado de 21.12.2024) y de su reglamento de gestión (texto consolidado de 7.10.2026). Fuentes: Ley 58/2003, General Tributaria; RD 1065/2007, reglamento de gestión e inspección. Consultado el 12 de noviembre de 2026.
Qué dijo el Tribunal Constitucional
En la STC 13/2026, de 12 de febrero, el Tribunal Constitucional desestimó la cuestión contra el artículo 10 y recordó que el sistema permite acreditar un valor distinto "sin límite probatorio de ninguna clase (dictámenes periciales incluidos)". No cabe la tasación pericial contradictoria, pero sí aportar un informe pericial con la solicitud o con el recurso.
Antes de firmar
Lo que esta guía no resuelve. No calcula el valor de una finca concreta ni le dice si un recurso prosperará: eso depende de la prueba. Los tipos, las reducciones y los plazos de presentación son de cada comunidad. En el País Vasco y Navarra rigen sus propias normas; consulte su hacienda foral.
- Tiene el valor de referencia de cada finca del ejercicio en que firmará.
- Si la firma pasa al año siguiente, ha vuelto a consultarlo.
- Su presupuesto de ITP usa el mayor entre precio, valor declarado y valor de referencia (valor de mercado en lugar del de referencia si la finca no lo tiene).
- Si la finca rústica tiene construcciones, sabe si tiene valor de referencia ese año.
- El cultivo y la superficie que constan en el Catastro coinciden con lo que ve.
Si va a hacer una oferta por una finca rústica, puede encargar el informe con su referencia catastral y comprobar antes qué cultivo, superficie y construcciones constan en el Catastro.
Preguntas frecuentes
¿Dónde veo el valor de referencia de un inmueble?
En la Sede Electrónica del Catastro, apartado de valor de referencia, eligiendo el ejercicio. Se accede con los datos del DNI o NIE, con certificado digital o con Cl@ve. También lo facilitan la Línea Directa del Catastro (91 387 45 50 o 902 37 36 35) y las Gerencias, con cita.
¿El valor de referencia sube el IBI?
No. Según el Catastro, no afecta al valor catastral vigente ni tiene efecto en el IBI ni en los impuestos que usan el valor catastral como base.
¿Qué pasa si escrituro por menos del valor de referencia?
En una compra sujeta a ITP, el impuesto se calcula sobre el valor de referencia, porque es la base mínima (RDLeg 1/1993, art. 10.2). Si el precio o el valor declarado son mayores, se paga sobre el mayor. Si la finca no tiene valor de referencia certificable, la base es la mayor entre valor declarado, precio y valor de mercado.
¿Puedo recurrir el valor de referencia antes de comprar?
No contra el valor de su finca: solo al tributar, mediante la rectificación de la autoliquidación o el recurso contra la liquidación (art. 10.3). La resolución anual del Catastro se puede recurrir en el mes siguiente a su publicación, pero discute los criterios del año, no su finca.
¿Una finca rústica con casa tiene valor de referencia?
Las resoluciones anuales del Catastro se aprueban para urbanos y rústicos sin construcciones, y sin ámbito de aplicación no hay valor de referencia. Compruébelo en la Sede. Si no lo tiene, la base es el mayor entre valor declarado, precio y valor de mercado, sujeto a comprobación.
¿Cuándo cambia el valor de referencia?
Cada 1 de enero. El Catastro aprueba la resolución del año siguiente antes del 30 de octubre y publica en el BOE un anuncio en los 20 primeros días de diciembre (TRLCI, disposición final tercera). Cuenta el valor de la fecha del devengo.
Siga leyendo
Compruébelo en su parcela
Marque la parcela en el mapa y confirme la referencia catastral: el informe reúne sobre ella los datos públicos y los mapas oficiales, cada uno con su fuente y su fecha. No sustituye la nota simple, al notario ni al asesor fiscal. 29 € IVA incluido.