¿Se paga IVA o ITP al comprar un terreno?
En esta página
Depende de quién vende y de qué suelo es. En la Península y Baleares, si vende un particular que no actúa como empresario se paga ITP (modalidad TPO) al tipo de la comunidad. Si vende un empresario en su actividad, IVA del 21 % más AJD cuando el terreno es edificable o está urbanizado o en curso de urbanización (salvo parques, jardines y viales públicos), e ITP cuando es rústico o no edificable, salvo renuncia a la exención (Ley 37/1992, arts. 20.Uno.20.º y 20.Dos).

El derecho a deducir el IVA corresponde a empresarios y profesionales (Ley 37/1992, art. 93.Uno), no a quien compra para su casa.
Esta página trata del terreno sin edificar. La vivienda, la notaría, el Registro y los tipos de otras comunidades están en la guía de gastos de la compra.
Primero: quién vende
El IVA grava las entregas de bienes que hacen empresarios o profesionales en el desarrollo de su actividad (Ley 37/1992, art. 4.Uno). Es empresario la sociedad mercantil, salvo prueba en contrario, y quien urbaniza terrenos o promueve edificaciones para venderlos, aunque sea ocasionalmente (art. 5.Uno, letras b y d). Son empresariales las actividades agrícolas, forestales y ganaderas (art. 5.Dos), y vender un bien del patrimonio empresarial forma parte de la actividad (art. 4.Dos.b).
Quien vende una parcela de su patrimonio personal, sin haberla urbanizado para vender, no entrega con IVA: el comprador paga TPO (RDLeg 1/1993, arts. 7.1.A y 8.a). Un agricultor que vende una finca de su explotación vende como empresario, pero si el suelo es rústico y no está urbanizado la entrega queda exenta de IVA y paga ITP (Ley 37/1992, art. 4.Cuatro).
Después: qué terreno es
La exención del art. 20.Uno.20.º alcanza a los terrenos rústicos y a los demás que no sean edificables, incluidas las construcciones indispensables para una explotación agraria que haya en ellos. Son edificables los solares, según la legislación urbanística, y los terrenos con edificación autorizada por licencia administrativa.
El mismo número aparta de la exención, aunque no sean edificables, los terrenos urbanizados o en curso de urbanización (salvo los destinados exclusivamente a parques y jardines públicos o a viales de uso público) y los que se venden junto con edificaciones en construcción o terminadas cuya entrega está sujeta y no exenta. Sigue exento el terreno no edificable con construcciones paralizadas, ruinosas o derruidas.
| Quién vende y qué terreno | Qué paga el comprador |
|---|---|
| Persona que no actúa como empresario ni urbanizó el terreno para venderlo | TPO al tipo de la comunidad |
| Empresario: solar o terreno con licencia de edificación | IVA del 21 % y AJD |
| Empresario: terreno urbanizado o en curso de urbanización, no destinado exclusivamente a parques y jardines públicos o viales de uso público | IVA del 21 % y AJD |
| Empresario: suelo rústico o no edificable sin urbanizar, también con construcciones agrarias indispensables o con construcciones paralizadas, ruinosas o derruidas | Exento de IVA: TPO |
| Empresario: terreno exento, con renuncia válida a la exención | IVA del 21 %, que declara el comprador sin pagarlo al vendedor, y AJD |
| Empresario: terreno con edificación en construcción o terminada que se vende a la vez | Si la entrega de la edificación lleva IVA, el terreno no queda exento |
Regla para la Península y Baleares en régimen común. AJD: cuota variable de la primera copia de una escritura inscribible, al tipo de cada comunidad. Fundamento: Ley 37/1992, arts. 4.Cuatro, 20.Uno.20.º, 20.Dos, 84.Uno.2.º.e y 90.Uno; RDLeg 1/1993, arts. 7, 8 y 31.2. Fuentes: Ley 37/1992, del IVA; RDLeg 1/1993, ITP-AJD. Consultado el 12 de noviembre de 2026.
Suelo en curso de urbanización
El art. 20.Uno.20.º no precisa desde qué momento un terreno está «en curso de urbanización». Si el sector tiene proyecto de urbanización u obras, pida al vendedor que justifique por escrito el impuesto; las cargas de ese suelo están en la guía de suelo urbanizable y costes de urbanización.
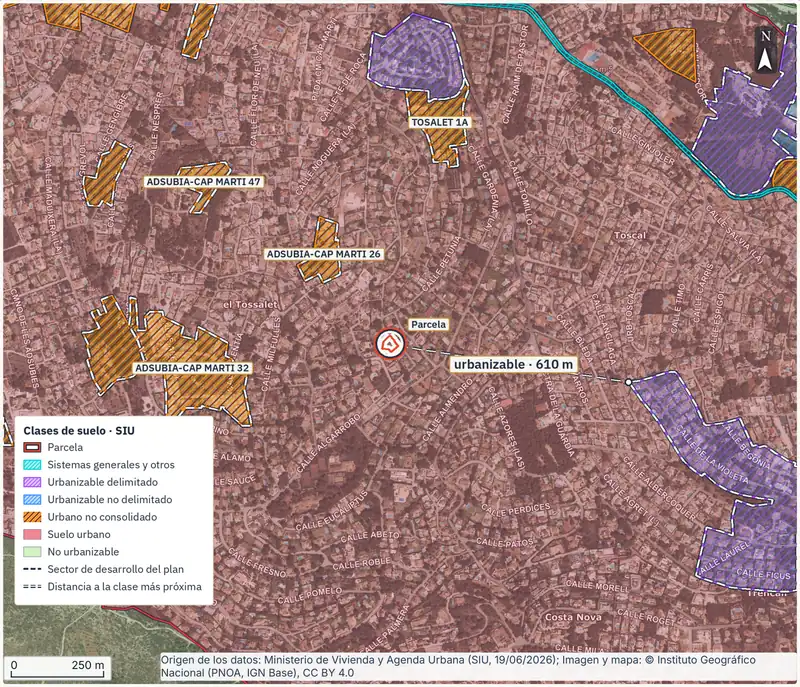
La clase de suelo se comprueba en el planeamiento (suelo rústico y urbano) y se pide por escrito al ayuntamiento (cédula o informe urbanístico).
Cuánto cambia la cuenta
El IVA de un solar es el 21 %, tipo estatal; el 10 % es solo para edificios aptos para vivienda (Ley 37/1992, arts. 90.Uno y 91.Uno.1.7.º). Los tipos de TPO y de AJD los aprueba cada comunidad (RDLeg 1/1993, arts. 11.1.a y 31.2). Los tipos de cada comunidad, con sus tramos y plazos, están en la guía del ITP por comunidades.
| Concepto (noviembre de 2026) | Andalucía | Comunitat Valenciana |
|---|---|---|
| TPO, tipo general de inmuebles | 7 % | 9 % |
| AJD, tipo general de la escritura | 1,2 % | 1,4 % |
| AJD si se renunció a la exención de IVA | 1,2 % (tipo general) | 2 % |
| Plazo de la autoliquidación | Dos meses desde el día siguiente al devengo | Un mes desde el día en que se cause el acto o contrato |
Tipos generales, sin beneficios fiscales, de los textos consolidados de 31.12.2025 (Andalucía) y 10.8.2026 (Comunitat Valenciana; el 9 % pasa al 11 % si el valor supera un millón de euros). El texto andaluz leído no contiene un tipo de AJD específico para la renuncia. Fuentes: Andalucía, Ley 5/2021, arts. 41, 49 y 69; Comunitat Valenciana, Ley 13/1997, arts. 13, 14 y 14 ter. Consultado el 12 de noviembre de 2026.
La misma parcela de 100.000 euros en Andalucía
Un particular vende una parcela rústica por 100.000 euros y el valor de referencia del Catastro no supera el precio: el comprador paga 7.000 euros de TPO (7 %). Una promotora vende un solar por 100.000 euros más IVA: el comprador le paga 21.000 euros de IVA en factura e ingresa 1.200 euros de AJD (1,2 % del valor declarado en la escritura), 22.200 en total.
Sobre qué valor se calcula
La base del IVA es la contraprestación (Ley 37/1992, art. 78.Uno). La de TPO, el valor de referencia del Catastro a la fecha del devengo, o el precio o el valor declarado si son mayores; sin valor de referencia certificable, el mayor entre valor declarado, precio y valor de mercado (RDLeg 1/1993, art. 10.2). La de AJD, el valor declarado, nunca inferior al del art. 10 (art. 30.1).
La renuncia a la exención
El vendedor puede renunciar a la exención de un terreno no edificable y venderlo con IVA, pero solo si el comprador es un sujeto pasivo que actúe en el ejercicio de su actividad empresarial o profesional y tenga derecho a deducir, total o parcialmente, el IVA de la compra. Si no lo tiene, basta con que el destino previsible del terreno sea, total o parcialmente, una actividad con derecho a deducción (Ley 37/1992, art. 20.Dos). Un particular que compra para construir su casa no cumple la primera condición.
La renuncia se comunica fehacientemente al comprador antes de la entrega o a la vez, se hace operación por operación y se justifica con una declaración firmada por el comprador sobre su derecho a deducir (RD 1624/1992, art. 8.1). En estas entregas el sujeto pasivo del IVA es el comprador (Ley 37/1992, art. 84.Uno.2.º.e).
La escritura tributa por AJD, y la Comunitat Valenciana sube el tipo al 2 % en las transmisiones de inmuebles con renuncia a la exención (Ley 13/1997, art. 14.Dos).
Cómo se paga y en qué plazo
En la venta ordinaria con IVA, el vendedor lo repercute en factura, con la cuota separada de la base, al tiempo de expedirla (Ley 37/1992, art. 88). Con renuncia a la exención no hay repercusión: el sujeto pasivo es el comprador (art. 84.Uno.2.º.e), que declara la cuota ante Hacienda y no la paga al vendedor. Los pagos anteriores a la entrega devengan IVA al cobrarse, por el importe percibido (art. 75.Dos); véase la guía del contrato de arras.
El ITP y el AJD los autoliquida el comprador (RDLeg 1/1993, arts. 8.a y 29) ante la oficina del territorio donde está el terreno (RD 828/1995, art. 103). El devengo es el día del contrato en TPO y el de la formalización de la escritura en AJD (RDLeg 1/1993, art. 49.1). En Andalucía se presenta el modelo 600 en dos meses desde el día siguiente al devengo (Ley 5/2021, art. 69.1); en la Comunitat Valenciana, en un mes desde el día en que se cause el acto o contrato (Ley 13/1997, art. 14 ter.1). El reglamento estatal habla de treinta días hábiles (RD 828/1995, art. 102.1): confirme el plazo de su comunidad.
Lo que esta regla no cubre
Límites de esta guía. La regla no cubre Canarias, Ceuta, Melilla, País Vasco ni Navarra, la compra de un negocio o explotación completos (Ley 37/1992, art. 7.1.º), las ventas en concurso o en ejecución de una garantía a un comprador empresario (art. 84.Uno.2.º.e), ni los beneficios fiscales de cada comunidad.
Qué hacer, en orden
- Pida una nota simple al Registro de la Propiedad y mire si el titular es una sociedad o una persona.
- Pida al ayuntamiento un informe o cédula urbanística: clase de suelo, si es solar, si hay licencia de edificación o urbanización en marcha.
- Pregunte al vendedor por escrito en qué condición vende y qué impuesto aplicará.
- Fije en las arras el impuesto y si el precio incluye el IVA. Con IVA, exija factura de la señal el día en que la pague.
- En la notaría, el día de la escritura. Si la venta lleva IVA porque el terreno es solar, tiene licencia o está urbanizado, pague la cuota al vendedor contra factura. Si el vendedor renuncia a la exención, firme antes o ese día la declaración del art. 8.1 del Reglamento del IVA y no pague la cuota de IVA al vendedor: la declara usted ante Hacienda como sujeto pasivo (Ley 37/1992, art. 84.Uno.2.º.e).
- Después de la escritura, autoliquide TPO o AJD ante la agencia tributaria autonómica, en el plazo de su comunidad. Después presente la escritura en el Registro, que no la admite sin justificar el pago, la exención declarada o, al menos, la presentación a la Administración tributaria (RDLeg 1/1993, art. 54.1).
- El ayuntamiento le ha dado por escrito la clase de suelo y si hay licencia o urbanización en curso.
- El vendedor le ha dicho por escrito qué impuesto aplicará, y el contrato, si el precio incluye el IVA.
- Ha calculado el impuesto con el tipo de su comunidad y el valor de referencia del Catastro.
Antes de preguntar al ayuntamiento y al vendedor, encargue el informe de la parcela por su referencia catastral para llevar identificada la clase de suelo.
Preguntas frecuentes
¿Comprar un terreno rústico lleva IVA?
Si lo vende un particular que no actúa como empresario, no: paga ITP (TPO). Si lo vende un empresario, la entrega está exenta de IVA y también paga ITP, salvo las excepciones de los arts. 20.Uno.20.º y 20.Dos: terreno urbanizado o en curso de urbanización (no destinado exclusivamente a parques y jardines públicos o viales de uso público), con licencia de edificación, vendido junto con una edificación cuya entrega lleve IVA o con renuncia válida a la exención.
¿Puedo elegir entre IVA e ITP?
No. El impuesto resulta de la condición del vendedor y de la situación del terreno. La única opción que prevé la ley es la renuncia del vendedor a la exención, y exige que el comprador sea empresario o profesional con derecho a deducir, total o parcialmente, o que vaya a destinar el terreno a operaciones con derecho a deducción (art. 20.Dos).
¿Qué IVA tiene un solar, el 10 % o el 21 %?
El 21 %, tipo general (Ley 37/1992, art. 90.Uno). El 10 % se aplica a los edificios o partes de edificios aptos para vivienda, con hasta dos plazas de garaje y anexos que se transmitan con ellos (art. 91.Uno.1.7.º); un solar no es un edificio, aunque usted vaya a construir en él su vivienda.
Si pago IVA, ¿también pago ITP?
Por la misma compra no se pagan IVA y TPO (Ley 37/1992, art. 4.Cuatro). Con IVA sí se paga la cuota variable de AJD por la primera copia de la escritura inscribible, al tipo de la comunidad (RDLeg 1/1993, art. 31.2): 1,2 % en Andalucía y 1,4 % en la Comunitat Valenciana como tipos generales en noviembre de 2026.
¿Un particular puede vender un terreno con IVA?
Sí, cuando a efectos del IVA actúa como empresario: si urbanizó el terreno para venderlo, aunque sea ocasionalmente (art. 5.Uno.d), o si el terreno forma parte de su patrimonio empresarial, por ejemplo una explotación agraria o un bien arrendado (arts. 4.Dos.b y 5.Uno.c). Aun así, el suelo rústico o no edificable queda exento y paga ITP, salvo las excepciones ya citadas.
Siga leyendo
Compruébelo en su parcela
Marque la parcela en el mapa y confirme la referencia catastral: el informe reúne sobre ella los datos públicos y los mapas oficiales, cada uno con su fuente y su fecha. No sustituye la nota simple, al notario ni al asesor fiscal. 29 € IVA incluido.