¿Me dan una hipoteca para un terreno rústico?
En esta página
Puede obtenerla si una entidad acepta su solvencia: ni la Ley 5/2019, ni la Orden ECO/805/2003, ni el RDL 24/2021 le fijan un porcentaje de financiación. Lo que sí regula la ley es la tasación: la tierra, con los edificios necesarios para explotarla, vale el menor entre su valor por comparación y el de su explotación; la vivienda y otros edificios se tasan aparte y se suman (Orden ECO/805/2003, art. 49). En 2025 se inscribieron 10.366 hipotecas sobre fincas rústicas (INE).
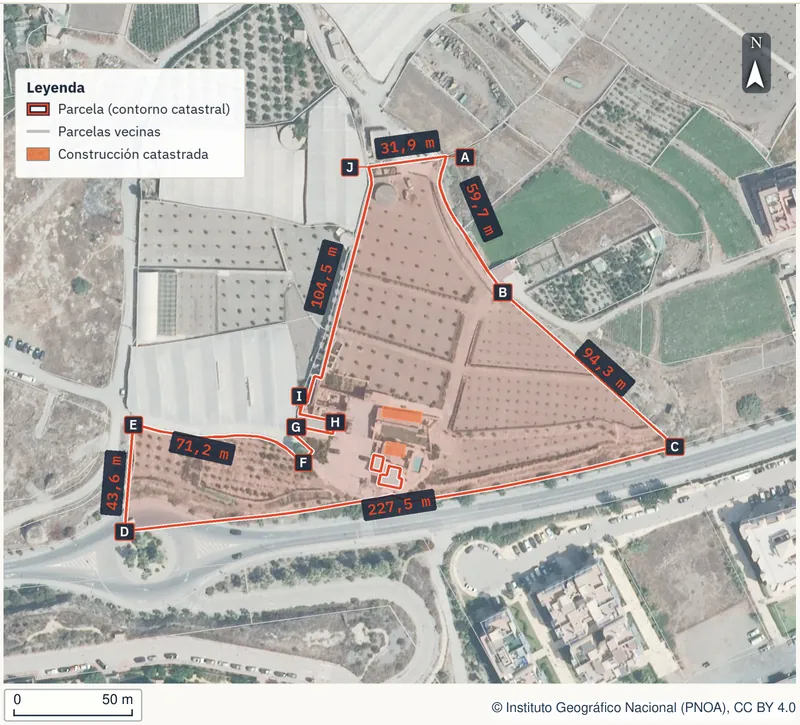

Un banco puede financiar un terreno rústico o una casa en suelo rústico, pero la tasación pesa en lo que ofrece cada banco y no tiene por qué coincidir con el precio pactado. Sus reglas (Orden ECO/805/2003) suelen dejar fuera lo que el terreno "podría llegar a ser". Saber cómo se calcula le permite pedir una cifra realista antes de firmar las arras.
Cuánto presta el banco: lo que dice la norma
El Real Decreto-ley 24/2021 fija límites para que un préstamo hipotecario pueda incorporarse al conjunto de cobertura de las cédulas hipotecarias, los títulos con que el banco se financia: en ese momento, el préstamo no puede superar el 60 % del valor de tasación, y en inmuebles residenciales puede llegar al 80 % (art. 23.2). Es una regla sobre la cartera del banco, no un tope para su contrato.
El art. 5 del Real Decreto 716/2009 (60 %, 80 % para vivienda y hasta 95 % con aval), que aún citan muchos textos, desarrollaba la Ley 2/1981, derogada con efectos de 8 de julio de 2022, y se refería a préstamos elegibles para financiar al banco (art. 3).
Lo que sí obliga al banco frente a usted es evaluar a fondo su solvencia: empleo, ingresos, ahorro y deudas. Esa evaluación no puede basarse predominantemente en que el valor de la garantía supere el préstamo o vaya a subir (Ley 5/2019, art. 11.1 y 11.3). La Ley 5/2019 se aplica a la hipoteca sobre vivienda de una persona física y también a los préstamos de un consumidor para adquirir terrenos (art. 2.1).
Una finca de olivar de 90.000 euros
Pacta la compra por 90.000 euros y la tasación da 75.000. Si el banco decidiera prestar el 60 % del valor de tasación, el préstamo sería de 45.000 euros: usted aportaría los otros 45.000, más impuestos y gastos de compra. El porcentaje lo decide la entidad y se aplica sobre la tasación.
Cómo se tasa un terreno rústico
La Orden clasifica los terrenos en dos niveles. El nivel II reúne los no urbanizables donde solo se permite edificar para usos agrícolas, forestales, ganaderos o ligados a una explotación permitida, y los urbanizables sin ámbito de desarrollo o sin condiciones definidas; el nivel I, todos los demás (art. 4). Una finca rústica es un terreno de nivel II que se dedica o puede dedicarse a una actividad agraria.
| Qué se tasa | Valor de tasación | Artículo |
|---|---|---|
| La tierra de una finca rústica, con los edificios e instalaciones no desmontables necesarios para su explotación | El menor entre el valor por comparación, en su caso ajustado, de cada clase de tierra y el valor por actualización de la explotación | 49.a |
| Edificios de una explotación distinta de la de la tierra (por ejemplo, una nave de otra actividad) | Como inmueble ligado a una explotación económica; como máximo, el valor de reemplazamiento neto | 49.b |
| Vivienda u otros edificios de la finca (residencias, recreativos) | Las reglas de edificios; para el mercado hipotecario, la vivienda de uso propio o vacía, por comparación, en su caso ajustado | 49.c y 45.2.c |
| Terreno no tasado como finca rústica con una explotación económica distinta de la agropecuaria | Por actualización, con el procedimiento del art. 30 | 50.1 y 51.2 |
| Demás terrenos de nivel II que no se valoran como finca rústica | Por comparación, sin considerar su posible utilización urbanística; si no es posible, como máximo el valor catastral | 50.1 y 51.3 |
| Terreno de nivel I | Por comparación, en su caso ajustado; si no es posible, valor residual | 51.1 |
Orden ECO/805/2003, texto consolidado con la Orden ECM/599/2025 (en vigor el 12.8.2025), arts. 4, 30, 45, 49, 50 y 51. Fuente: Orden ECO/805/2003 (BOE, texto consolidado). Consultado el 13 de noviembre de 2026.
El método de comparación exige un mercado representativo e información de al menos seis transacciones u ofertas comparables (art. 21.1). En las tasaciones para la cartera hipotecaria se eliminan además los elementos especulativos (art. 16.2), entre ellos las expectativas de cambio de uso o de edificabilidad (art. 4). La recalificación que anuncia el vendedor no entra en ese valor.
La casa en suelo rústico
La vivienda se tasa aparte y se suma a la tierra (art. 49.c). Entre las comprobaciones mínimas está la adecuación del inmueble al planeamiento vigente (art. 7.2.e); si no está conforme, el tasador debe incluir una advertencia, salvo que haya formulado un condicionante (art. 11.b). Por qué complica la compra una casa sin licencia: viviendas sin licencia en suelo rústico.
Si la casa está fuera de ordenación: guía de edificios fuera de ordenación.
Condicionantes y advertencias
Para usarse en la finalidad hipotecaria, el valor debe expresarse sin condicionantes, salvo los supuestos del art. 14 (art. 9). Hay condicionante, entre otros casos, si no se pudieron hacer las comprobaciones mínimas, si falta la documentación registral o catastral exigida, si la finca se tasa como regadío sin acreditar el derecho de riego o si hay dudas razonadas sobre su identificación física o registral (art. 10.1). Con un condicionante, la sociedad entrega el informe condicionado o sin valor; si no pudo identificar la finca, debe rehusar el informe (art. 13.1).
La advertencia es más leve: avisa, por ejemplo, de diferencias entre la finca real y su descripción registral o catastral que no afectan al valor, o de que en una finca rústica falta la documentación de explotación o rendimiento (art. 11). El informe debe explicar su efecto sobre la valoración (art. 13.2).
- Certificación registral o nota simple con titularidad, descripción completa y cargas, de menos de tres meses (art. 8.1).
- Consulta descriptiva y gráfica obtenida en la Sede electrónica del Catastro, de menos de tres meses (art. 8.1).
- En la finca rústica: documentación catastral relevante, régimen de explotación y, en su caso, derecho de riego y rendimiento (art. 8.2.g).
- Si hay vivienda terminada: certificado de eficiencia energética registrado (art. 8.1).
- Casa en proyecto o en obra: los documentos de la sección siguiente y, en obra, la última certificación de obra (art. 8.2.b).
Comprar para construir
Si hipoteca solo el terreno y construye después, la Ley Hipotecaria no extiende automáticamente la hipoteca a la nueva construcción de edificios donde antes no los hubiere (art. 110.1). Para tasar como terminada una casa aún en proyecto, la Orden pide el proyecto visado (art. 8.2.a); sin él, la tasación lleva condicionante (art. 10.1.d.2.º). Con la obra ya en construcción pide además la licencia de obra o, en su lugar, una autorización municipal para empezar que cumpla el art. 8.2.b junto con la declaración de obra nueva en construcción inscrita; sin licencia ni autorización, o con autorización sin esa declaración, hay condicionante (art. 10.1.d.4.º). Qué se puede construir en rústico: guía de suelo rústico y urbano.
Cuántas hipotecas rústicas se firman
En 2025 los Registros de la Propiedad inscribieron 643.870 hipotecas, de las que 10.366 eran sobre fincas rústicas, un 1,6 %, por 2.449.557 miles de euros (INE, datos provisionales). De esas, 7.339 las concedieron bancos y 3.027 otras entidades; el INE incluye entre los prestamistas a cooperativas de crédito y cajas rurales.
Del encargo de tasación a la firma
- Reúna los datos de la finca. Usted pide la nota simple en el Registro de la Propiedad, con su arancel, y descarga la consulta descriptiva y gráfica en la Sede electrónica del Catastro, sin tasa si la obtiene directamente por internet (TRLCI, art. 62.2). Deben tener menos de tres meses el día de la tasación. Tiempo: la norma no fija plazo para la nota simple.
- Encargue o aporte la tasación. La hace una sociedad de tasación homologada e independiente del banco (Ley 5/2019, art. 13); la paga usted. El banco debe aceptar una tasación aportada por usted si es de un tasador homologado y no está caducada, y si la comprueba no puede cobrarle esa comprobación (RDL 24/2021, art. 20). El informe se emite como máximo dos meses después de la visita, hasta seis en terrenos, y vale seis meses.
- Reciba la oferta. El banco le entrega la FEIN (Ficha Europea de Información Normalizada), la FiAE (Ficha de Advertencias Estandarizadas) y el proyecto de contrato al menos diez días naturales antes de firmar, en toda España (Ley 5/2019, art. 14.1). En Cataluña, si el préstamo es de consumo y la hipoteca recae sobre la vivienda que compra o rehabilita, la información previa debe llegarle catorce días naturales antes como mínimo (Código de consumo de Cataluña, arts. 261-2.1 y 262-4.1). La FEIN es oferta vinculante durante el plazo pactado, de diez días como mínimo.
- Vaya al notario que elija. Comparece como tarde el día anterior a la escritura para el acta de transparencia, que no tiene coste arancelario (Ley 5/2019, art. 15.3 y 15.8).
- Firme compraventa y préstamo. En la notaría, el día fijado: cuando hayan pasado al menos diez días naturales desde que recibió la FEIN y la documentación (art. 14.1), o catorce en el caso catalán del paso 3, y después del acta, firmada como tarde el día anterior (art. 15.3).
- Inscripción. La hipoteca voluntaria exige escritura pública e inscripción en el Registro (Ley Hipotecaria, art. 145); los gastos de inscripción de la garantía corresponden al banco. Dónde: Registro de la Propiedad de la finca. Tiempo: quince días como máximo desde la presentación, salvo retirada del título, defectos subsanables, un título anterior pendiente o prórroga extraordinaria (Ley Hipotecaria, art. 18).
Quién paga cada gasto del préstamo
La Ley 5/2019 reparte los gastos así: la tasación, el prestatario; la gestoría, los aranceles notariales de la escritura de préstamo y la inscripción de la garantía, el prestamista; las copias, quien las pida; los impuestos (ITP y AJD), según la normativa tributaria (art. 14.1.e). Los de la compraventa, en gastos de compra.
Dos facturas tras la firma
La tasación cuesta 400 euros y la notaría del préstamo, 600. Los 400 los paga usted; los 600, el banco, igual que la gestoría y la inscripción de la hipoteca. Importes inventados: la norma reparte los gastos, no los fija.
Si el vendedor debe cancelar una hipoteca al firmar: cargas, hipotecas y embargos.
Límites de esta guía. No dice cuánto le prestará una entidad concreta ni a qué interés: eso depende de su oferta y de su evaluación de solvencia. La Orden ECO/805/2003 se ha modificado varias veces (texto consolidado de 12.6.2025); confirme la norma vigente y lea el informe completo, con condicionantes y advertencias.
Antes de pedir la tasación, encargue el informe de la finca por su referencia catastral y llegue al banco sabiendo qué clase de suelo y qué restricciones tiene.
Preguntas frecuentes
¿Qué porcentaje financian los bancos en un terreno rústico?
Ninguna de las normas consultadas fija un porcentaje para su préstamo. El 60 % del valor de tasación, y el 80 % en inmuebles residenciales, es la condición para que el banco incluya el préstamo en la cartera de sus cédulas hipotecarias cuando lo incorpora (RDL 24/2021, art. 23.2). Pida la oferta por escrito: la FEIN vincula al banco durante el plazo pactado, de diez días como mínimo (Ley 5/2019, art. 14.1.a).
¿La tasación tiene en cuenta que el terreno pueda recalificarse?
En las tasaciones para la cartera hipotecaria se eliminan los elementos especulativos, incluidas las expectativas de cambio de uso o edificabilidad (Orden ECO/805/2003, arts. 4 y 16.2). Un terreno de nivel II que no se tasa como finca rústica se valora sin considerar su posible utilización urbanística (art. 51.3), salvo que esté dedicado a una explotación económica no agropecuaria: entonces se tasa por actualización (art. 51.2).
¿Puedo llevar mi propia tasación al banco?
Sí. El banco debe aceptar una tasación de un tasador homologado que no esté caducada; puede comprobarla, pero no cobrarle esa comprobación (RDL 24/2021, art. 20). Caduca a los seis meses de su emisión (Orden ECO/805/2003, art. 62.4).
¿Qué pasa si la casa no se ajusta al planeamiento?
El tasador debe advertirlo en el informe, salvo que haya formulado un condicionante (Orden ECO/805/2003, art. 11.b), y explicar su efecto sobre el valor. La decisión de prestar es del banco.
¿Quién paga la tasación y la notaría del préstamo?
La tasación, usted. Los aranceles notariales de la escritura de préstamo, la gestoría y la inscripción de la hipoteca, el banco; las copias, quien las pida (Ley 5/2019, art. 14.1.e).
Siga leyendo
Compruébelo en su parcela
Marque la parcela en el mapa y confirme la referencia catastral: el informe reúne sobre ella los datos públicos y los mapas oficiales, cada uno con su fuente y su fecha. No sustituye la nota simple, al notario ni al asesor fiscal. 29 € IVA incluido.